Comment construire le plan de financement d’un projet d’investissement ?
- 10/11/2026
- Hiba Bader
Inruduction
Moderniser une ligne de production, agrandir un site industriel, acquérir de nouveaux équipements ou développer une nouvelle activité : tout investissement commence par une question essentielle. Comment financer le projet sans fragiliser la trésorerie de l’entreprise ?
Le montant des équipements ne suffit pas à répondre à cette question. Il faut également anticiper les frais annexes, les besoins de trésorerie, les délais de paiement et les différentes sources de financement mobilisables.
C’est précisément le rôle du plan de financement d’un projet d’investissement. Il permet de chiffrer les besoins, d’identifier les ressources disponibles et de vérifier que l’entreprise pourra financer son projet à chaque étape.
Voici comment le construire, avec un exemple chiffré et les principaux points de vigilance concernant les aides publiques.
Qu’est-ce qu’un plan de financement d’investissement ?
Un plan de financement est un tableau prévisionnel qui met en regard les besoins financiers d’un projet (équipements, travaux, trésorerie…) et les ressources mobilisées pour le financer (autofinancement, emprunts bancaires, subventions publiques…).
Pour une PME ou une ETI, il peut concerner l’achat d’une machine, la modernisation d’un atelier, l’extension d’une usine ou encore un projet de transition énergétique.
Les besoins à financer | Les ressources mobilisables |
Équipements et machines | Autofinancement |
Travaux et aménagements | Emprunts bancaires |
Logiciels et études | Apports en fonds propres |
Installation et mise en service | Subventions publiques |
Besoin en fonds de roulement (BFR) | Autres financements (crédit-bail, avances remboursables…) |
Trésorerie de sécurité | — |
Le plan de financement permet de vérifier que l’entreprise dispose des ressources nécessaires pour réaliser son investissement, tout en préservant la trésorerie indispensable à son activité.
Toutefois, un équilibre entre les besoins et les ressources ne suffit pas. Il faut également s’assurer que les financements sont confirmés et que les fonds seront disponibles au moment où les dépenses devront être réglées.
Quelle différence entre plan de financement et budget prévisionnel ?
Ces deux documents sont complémentaires, mais ne répondent pas à la même question.
- Le budget prévisionnel permet d’estimer les revenus, les charges et la rentabilité future.
- Le plan de financement explique comment les investissements et les autres besoins financiers seront couverts.
- Le plan de trésorerie suit les encaissements et les décaissements dans le temps, généralement mois par mois.
Une entreprise peut ainsi prévoir un investissement rentable à moyen terme, mais rencontrer des difficultés si elle doit payer ses fournisseurs plusieurs mois avant de percevoir une subvention.
Comment établir un plan de financement en 5 étapes ?
- Chiffrer le coût complet du projet
Recenser les investissements, les prestations nécessaires et les dépenses annexes.
- Évaluer les besoins de trésorerie
Prévoir les décalages de paiement, le BFR supplémentaire et une réserve de sécurité.
- Identifier les sources de financement
Examiner l’autofinancement, les prêts, les fonds propres et les aides publiques.
- Vérifier l’équilibre financier
Comparer les besoins aux ressources réellement mobilisables et tester plusieurs scénarios.
- Construire un calendrier de financement
Vérifier à quelles dates les dépenses seront engagées et les financements encaissés.
1. Comment calculer le coût total d'un projet d'investissement ?
La première étape consiste à recenser toutes les dépenses nécessaires à la réalisation du projet.
Prenons l’exemple d’une entreprise industrielle qui souhaite installer une nouvelle ligne de production.
Elle doit naturellement prévoir le prix de la machine. Mais ce n’est qu’une partie du coût réel.
Les dépenses à intégrer
Poste de dépenses | Exemples |
Investissements matériels | Machines, robots, équipements de production, outillage |
Investissements immatériels | Logiciels, licences, études techniques, prestations d’ingénierie |
Travaux et aménagements | Adaptation des locaux, réseaux électriques, ventilation |
Installation et démarrage | Transport, montage, essais, formation des opérateurs |
Frais annexes | Frais de financement, prestations de conseil, certifications éventuelles |
Les dépenses doivent être évaluées à partir de devis, d’estimations documentées ou d’offres fournisseurs.
Il faut également distinguer les montants hors taxes et toutes taxes comprises. Pour une entreprise qui récupère la TVA, celle-ci ne constitue généralement pas un coût définitif, mais elle peut créer un besoin de trésorerie temporaire.
Conseil AREAD : ne limitez pas votre chiffrage au prix d’achat de l’équipement. Les travaux d’adaptation, l’installation et la mise en service peuvent représenter des dépenses importantes, parfois oubliées lors des premières estimations.
2. Comment anticiper le besoin en fonds de roulement et la trésorerie ?
Un nouvel investissement peut modifier le fonctionnement quotidien de l’entreprise.
Une ligne de production supplémentaire peut nécessiter davantage de matières premières, augmenter les stocks ou entraîner des délais entre les dépenses engagées et le paiement des clients.
C’est pourquoi il faut évaluer le besoin en fonds de roulement (BFR) supplémentaire lié au projet.
Comment calculer le BFR (Besoin en Fonds de Roulement) ?
De manière simplifiée :
BFR = Stocks + Créances clients − Dettes fournisseurs − Autres dettes d’exploitation
Pour un projet d’investissement, on s’intéresse surtout à l’évolution du BFR : combien de trésorerie supplémentaire faudra-t-il immobiliser une fois le nouvel équipement opérationnel ?
Par exemple, si une entreprise augmente ses stocks de 40 000 €, ses créances clients de 30 000 € et ses dettes fournisseurs de 20 000 €, son BFR augmente de :
40 000 € + 30 000 € − 20 000 € = 50 000 €.
Ce montant doit être financé, même s’il ne correspond pas directement à l’achat d’une immobilisation.
Prévoir une trésorerie de sécurité
Il est également prudent de conserver une réserve pour faire face à un retard de livraison, à une mise en service plus longue que prévu ou à des dépenses imprévues.
Le montant dépend du projet, de la situation financière de l’entreprise et des risques identifiés. Il n’existe pas de pourcentage universel à appliquer.
Attention à ne pas compter deux fois les mêmes besoins : la trésorerie de sécurité doit couvrir les aléas, tandis que le BFR correspond aux décalages d’exploitation déjà anticipés.
3. Quelles sources de financement mobiliser pour un investissement ?
Un projet d’investissement industriel peut être financé par plusieurs ressources complémentaires. Selon sa situation financière et la nature du projet, l’entreprise peut mobiliser ses fonds propres, recourir à un emprunt bancaire ou bénéficier d’aides publiques.
Source de financement | Avantage | Point de vigilance |
Autofinancement | Utiliser les ressources internes de l’entreprise sans recourir à un nouvel emprunt. | Conserver une trésorerie suffisante pour assurer l’activité courante. |
Augmentation de capital | Renforcer les fonds propres et la capacité de financement. | Anticiper les conditions d’entrée et de sortie des investisseurs, ainsi que la dilution éventuelle du capital. |
Emprunt bancaire | Financer un investissement sur plusieurs années. | Évaluer le coût du crédit, les garanties demandées et la capacité de remboursement. |
Crédit-bail | Utiliser un équipement sans mobiliser immédiatement son prix d’achat. | Examiner le coût total des loyers, les conditions du contrat et l’éventuelle option d’achat. |
Subvention publique | Réduire la part du projet à financer par l’entreprise, sous réserve d’éligibilité. | Vérifier les dépenses éligibles, les délais de dépôt et les conditions de versement. |
Avance remboursable | Bénéficier d’un financement pour certains projets, selon les dispositifs disponibles. | Vérifier les conditions et les échéances de remboursement. |
Le choix des financements dépend notamment du montant de l’investissement, de sa durée d’utilisation, de la capacité d’endettement de l’entreprise et des conditions proposées par les financeurs.
Il est également important d’adapter la durée du financement à celle de l’investissement. Par exemple, l’achat d’une machine destinée à être utilisée pendant plusieurs années nécessite généralement une solution de financement à moyen ou long terme, plutôt qu’un recours exclusif à la trésorerie de court terme.
Quelle place donner aux subventions publiques ?
Les aides publiques peuvent jouer un rôle important dans le financement d’un investissement, notamment lorsqu’il concerne l’innovation, la décarbonation, la modernisation industrielle ou la transition numérique.
Elles permettent notamment d’encourager des projets qui seraient difficiles à réaliser sans soutien financier. C’est le cas de certains investissements de décarbonation dont la rentabilité est insuffisante à court terme, ou de projets innovants qui présentent un risque important, comme le développement d’un nouveau produit ou l’accès à un nouveau marché à l’export.
Cependant, tous les investissements ne sont pas subventionnables, et les conditions varient selon les dispositifs.
Avant d’intégrer une aide au plan de financement, il faut vérifier :
- L’éligibilité de l’entreprise et du projet.
- La nature des dépenses effectivement prises en charge.
- Les dates de dépôt et les règles relatives au démarrage des travaux.
- Les conditions de cumul avec d’autres financements publics. (À lire également : Financement innovation 2027 : quelles aides pour votre projet ?)
- Les modalités de versement et les justificatifs demandés.
Une distinction est particulièrement importante : une aide identifiée n’est pas une aide obtenue.
AREAD vous aide à identifier les dispositifs de financement adaptés à votre projet et à vérifier les conditions d'éligibilité.
Comment intégrer une subvention sans surestimer les ressources ?
Pour établir un plan de financement réaliste, il est important de distinguer les aides envisagées de celles qui ont effectivement été accordées.
Statut de l’aide | Comment l’intégrer au plan de financement ? |
Aide envisagée | La considérer comme une possibilité de financement, sans l’intégrer aux ressources confirmées. |
Dossier déposé, décision en attente | Présenter l’aide dans un scénario de financement distinct, car son attribution reste incertaine. |
Aide accordée et notifiée | L’intégrer aux ressources prévues, en tenant compte des conditions d’attribution, des dépenses éligibles et du calendrier de versement. |
Conseil AREAD : établissez d’abord un plan de financement qui ne repose pas sur l’obtention d’une aide encore incertaine. Vous pourrez ensuite évaluer l’impact d’une éventuelle subvention sur votre besoin d’emprunt ou votre trésorerie.
Une subvention peut améliorer l’équilibre financier d’un investissement, mais l’entreprise doit également anticiper les conséquences d’un refus ou d’un montant accordé inférieur à celui attendu
4. Exemple de plan de financement pour un investissement industriel
Prenons l’exemple d’une PME qui souhaite moderniser son outil de production. Le coût total du projet est estimé à 600 000 €.
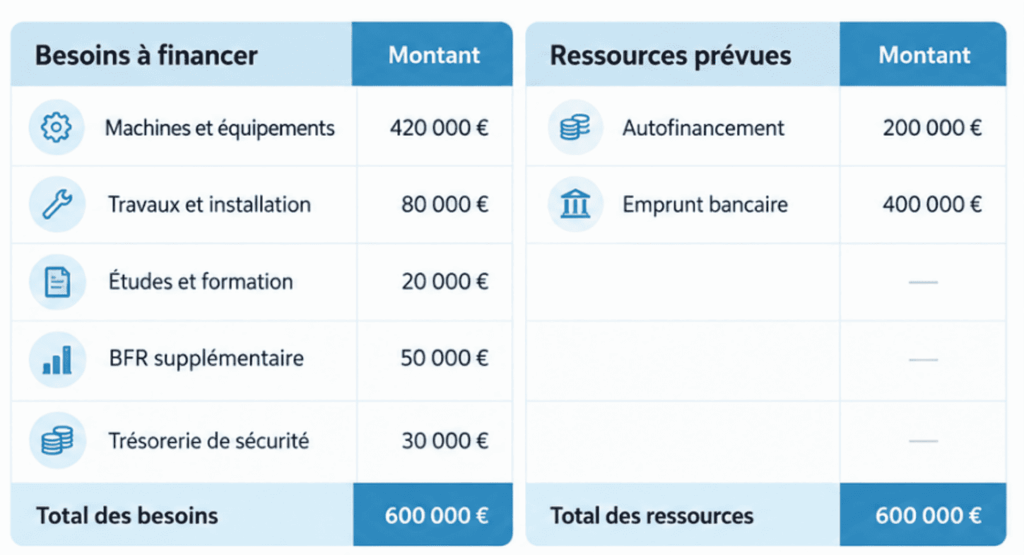
Exemple fictif, hors éventuels besoins temporaires liés à la TVA.
Le plan de financement est équilibré, à condition que l’emprunt bancaire soit obtenu et que les fonds soient disponibles au moment des dépenses.
Quel impact aurait une subvention publique ?
Si l’entreprise obtient une subvention de 80 000 €, elle pourrait réduire son emprunt bancaire de 400 000 € à 320 000 €, sous réserve d’adapter son montage financier.
Pourquoi établir un calendrier de financement ?
Les dépenses d’un projet d’investissement et les financements ne sont pas toujours disponibles au même moment. Une entreprise peut devoir verser des acomptes à ses fournisseurs avant de recevoir son prêt ou sa subvention.
Établir un calendrier permet d’anticiper ces décalages et de prévoir la trésorerie nécessaire à chaque étape du projet.
Les erreurs fréquentes dans un plan de financement
Même lorsque le projet est techniquement solide, certaines erreurs peuvent fragiliser son financement.
Erreur | Conséquence possible | Bonne pratique |
Sous-estimer les dépenses annexes | Dépassement du budget initial | Intégrer installation, études et travaux |
Oublier le BFR | Tensions de trésorerie après la mise en service | Calculer l’évolution des stocks, créances et dettes |
Considérer une aide demandée comme acquise | Ressources surestimées | Construire plusieurs scénarios |
Ne pas vérifier les règles de cumul | Révision ou réduction des aides attendues | Analyser les dispositifs sur les mêmes dépenses éligibles |
Engager les dépenses trop tôt | Risque de perdre l’éligibilité à une aide | Vérifier les conditions avant la commande |
Négliger les délais de versement | Difficulté à régler les fournisseurs | Prévoir un calendrier de trésorerie |
Ne pas actualiser le plan | Décisions fondées sur des données dépassées | Réviser les prévisions à chaque évolution importante |
Conclusion
Construire un plan de financement ne consiste pas seulement à faire correspondre deux colonnes de chiffres.
Pour une entreprise qui investit, l’enjeu est de trouver un équilibre entre les ressources mobilisées, le coût du projet, les échéances de paiement et la capacité financière future.
Les aides publiques peuvent améliorer cet équilibre, à condition d’être identifiées suffisamment tôt, de vérifier les règles d’éligibilité et de ne pas anticiper leur obtention.
Un plan solide doit donc pouvoir répondre à trois questions : combien faut-il financer, avec quelles ressources et à quel moment ?
AREAD accompagne les entreprises dans l'identification et la mobilisation des financements publics adaptés à leurs projets d'investissement, d'innovation et de transformation industrielle.
FAQ : CIR, CII et prestations pour les clients
Oui, dans certaines situations. Il faut notamment examiner l'éligibilité légale du client, le statut du prestataire et la nature des travaux réalisés. La localisation du client ne suffit pas, à elle seule, à déterminer le traitement fiscal.
Oui. Les deux agréments sont distincts et répondent à des critères différents. Une entreprise réalisant à la fois des travaux de R&D et des prestations d'innovation peut solliciter les deux, à condition de satisfaire aux exigences propres à chacun.
Oui, sous conditions. L'absence d'agrément CIR n'empêche pas une entreprise de déclarer ses propres dépenses de R&D éligibles, y compris pour des travaux facturés à un client.